インボイス制度が始まります!
インボイス=適格請求書
\
インボイスとは「適格請求書」のことを言います。
インボイス制度は令和5年10月1日から開始されます。
インボイスを発行するためには、適格請求書発行事業者の登録申請が必要です。
適格請求書はなぜ必要?
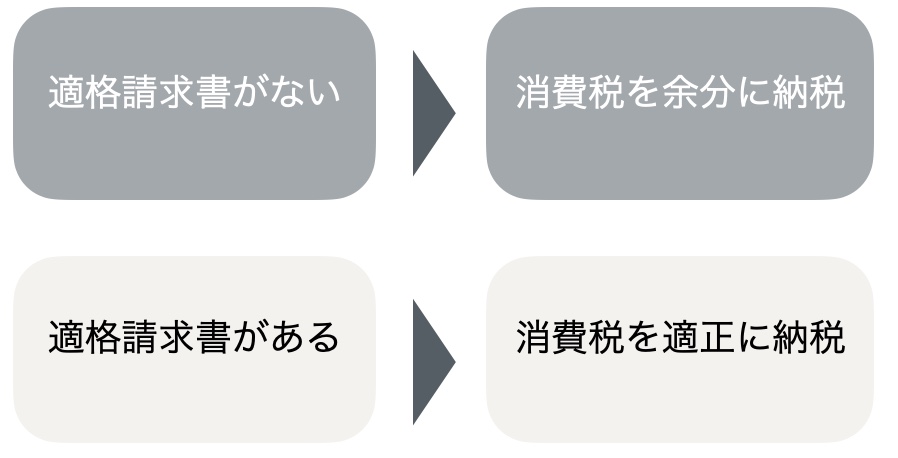
事業者が消費税を適正に納税するためには、インボイスの交付を受け、保存することが必要です。
適格請求書がない場合は、消費税を余分に納税する必要があります。
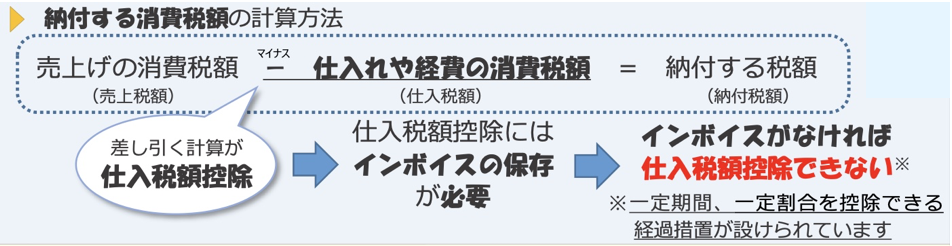
国税庁「(令和5年4月)免税事業者のみなさまへ」リーフレットより引用
仕入税額控除とは?
仕入税額控除は「仕入や経費の消費税額」を売上の消費税額から差し引く計算のことです。
この場合の「仕入や経費」は次のようなものがあります。
・商品などの棚卸資産の購入
・原材料等の購入
・機械や建物等のほか、車両や器具備品等の事業用資産の購入または賃借
・広告宣伝費、厚生費、接待交際費、通信費、水道光熱費などの支払
・事務用品、消耗品、新聞図書などの購入
・修繕費
・外注費
なお、給与等の支払いは含まれません。
適格請求書発行事業者になるべきなのか?
売上先が消費者等の場合は、適格請求書発行事業者の登録は必要ありません。
一方で、売上先が課税事業者である場合は、適格請求書発行事業者の登録が必要です。
売上先が課税事業者であるにもかかわらず適格請求書発行事業者とならなかった場合は、
値引きを求められることや、取引を打ち切られるおそれがあります。
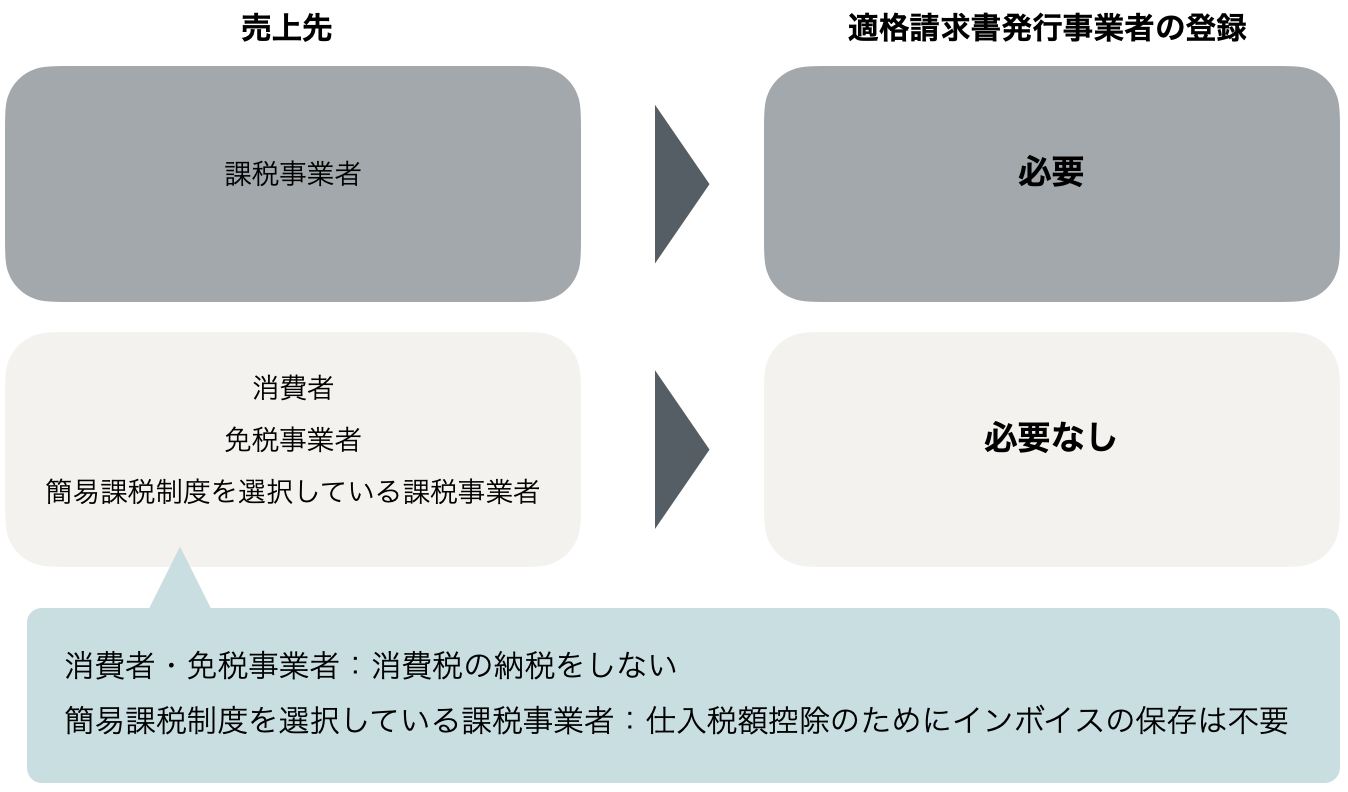
ちなみに、「課税事業者」、「免税事業者」、「簡易課税制度を選択している課税事業者」については下の表のとおりです。
[TABLE]
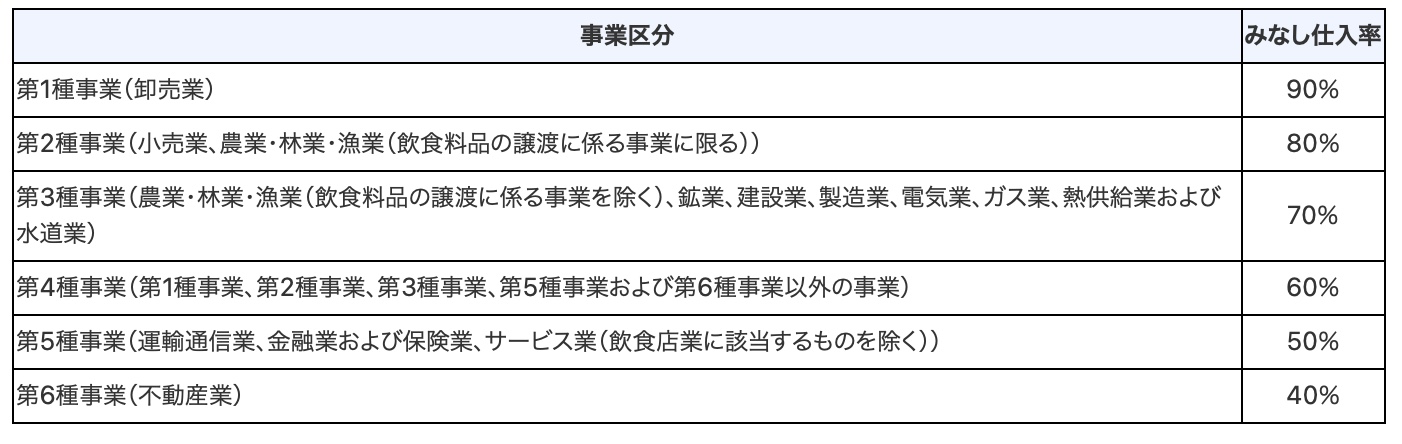
* (参考)簡易課税制度を適用するときの事業区分およびみなし仕入率は、次のとおりです。
適格請求書発行事業者にならなかった場合の取引先への影響
<卸売業者が免税事業者である場合>
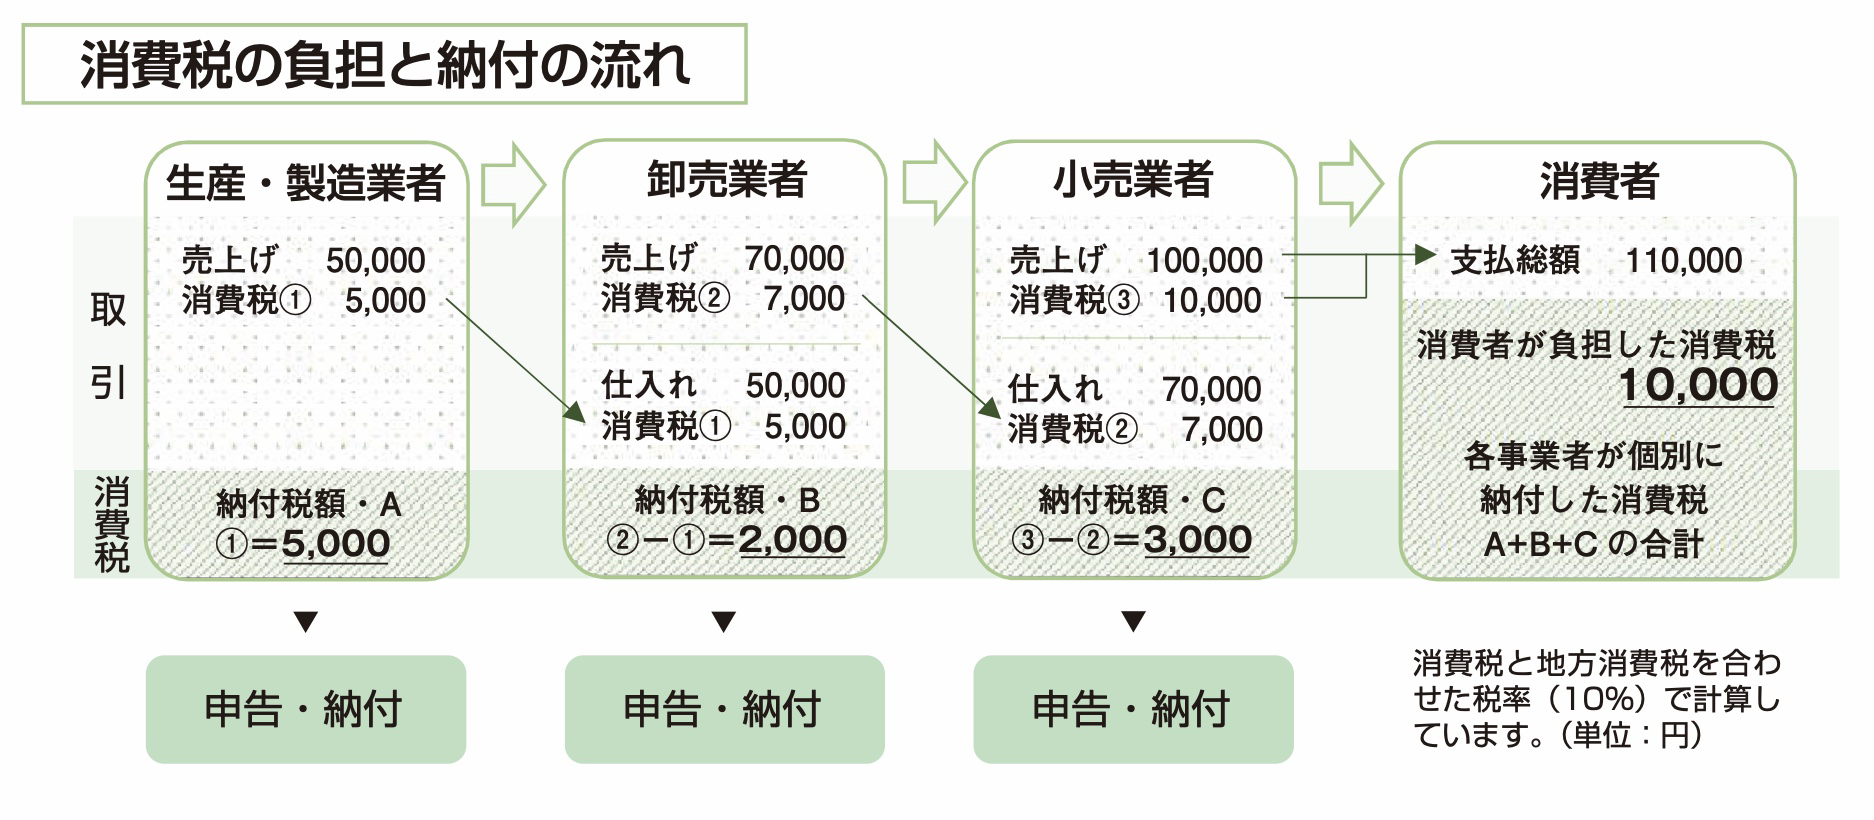
免税事業者である卸売業者は適格請求書を発行できないため、
小売業者は適格請求書の発行を受けられず、仕入税額控除ができません。
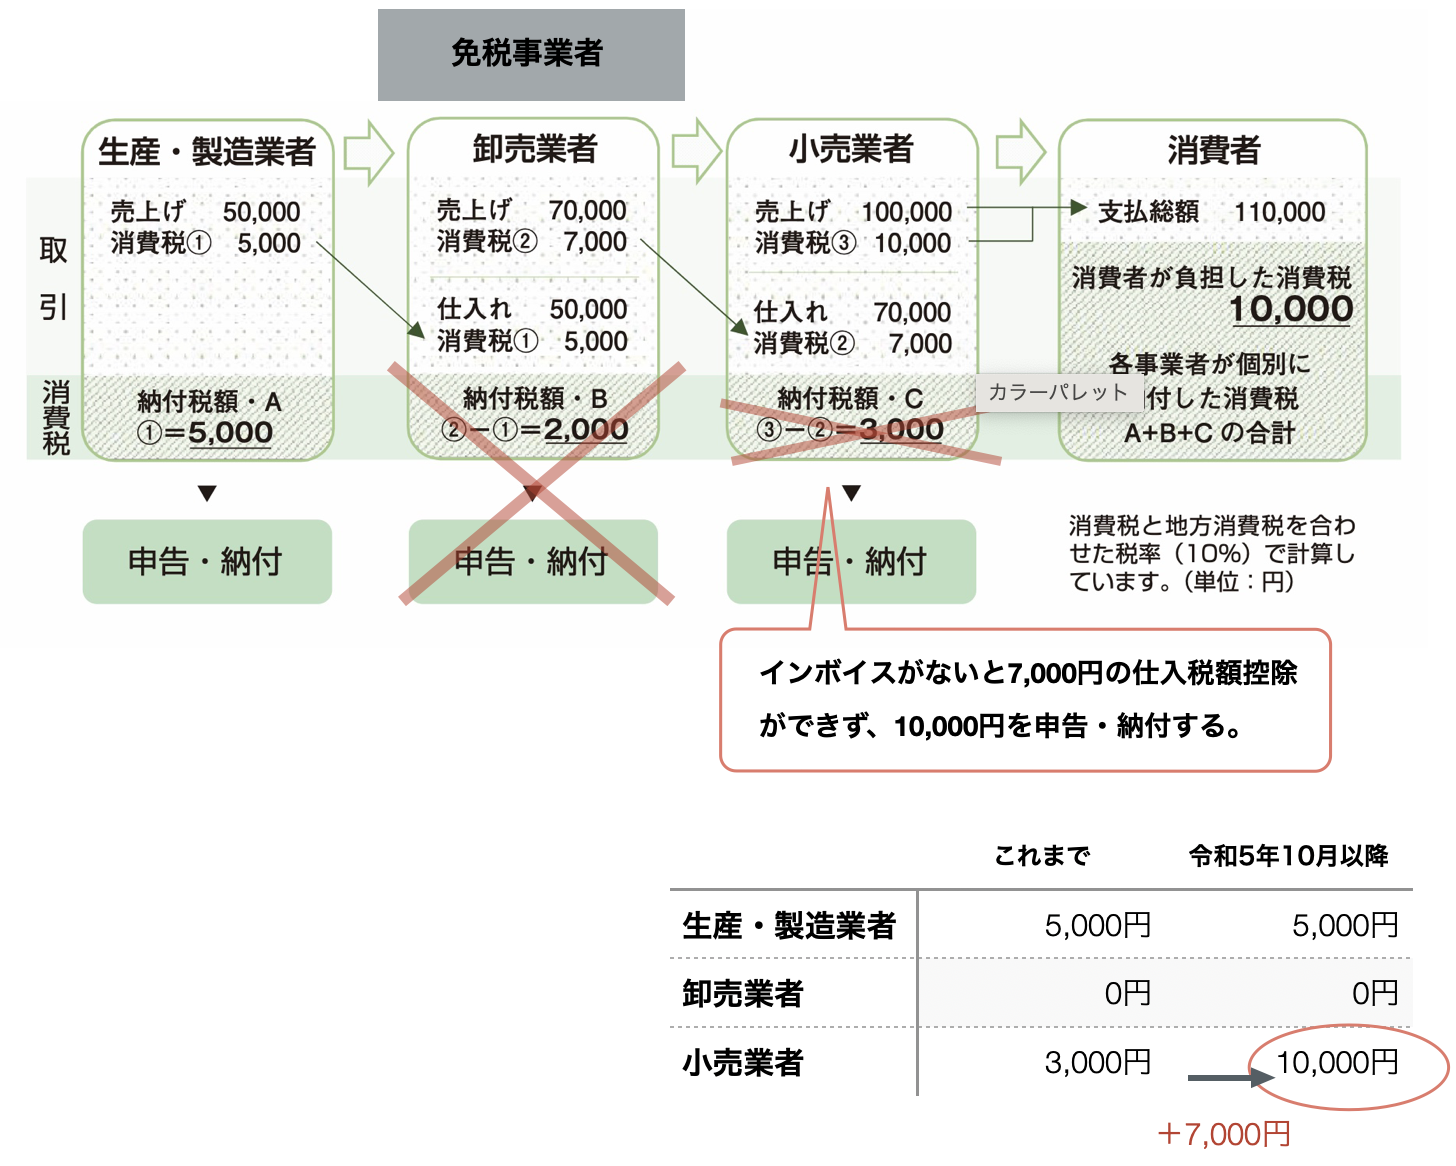
上の図のように、免税事業者から仕入れをした小売業者は、
仕入税額控除を使えないため余分に消費税を納付する必要があります。
小売業者としてはこれは避けたいですよね。
このため取引を停止されたり、値引きを求められるおそれがあるのです。
適格請求書発行事業者になったら
・適格請求書(インボイス)を発行することができます
・取引の相手方(課税事業者)から求められたときは、適格請求書を交付しなければなりません(交付義務)
・課税事業者となるため、課税売上高が1,000万円以下であっても、消費税の申告・納付が必要です
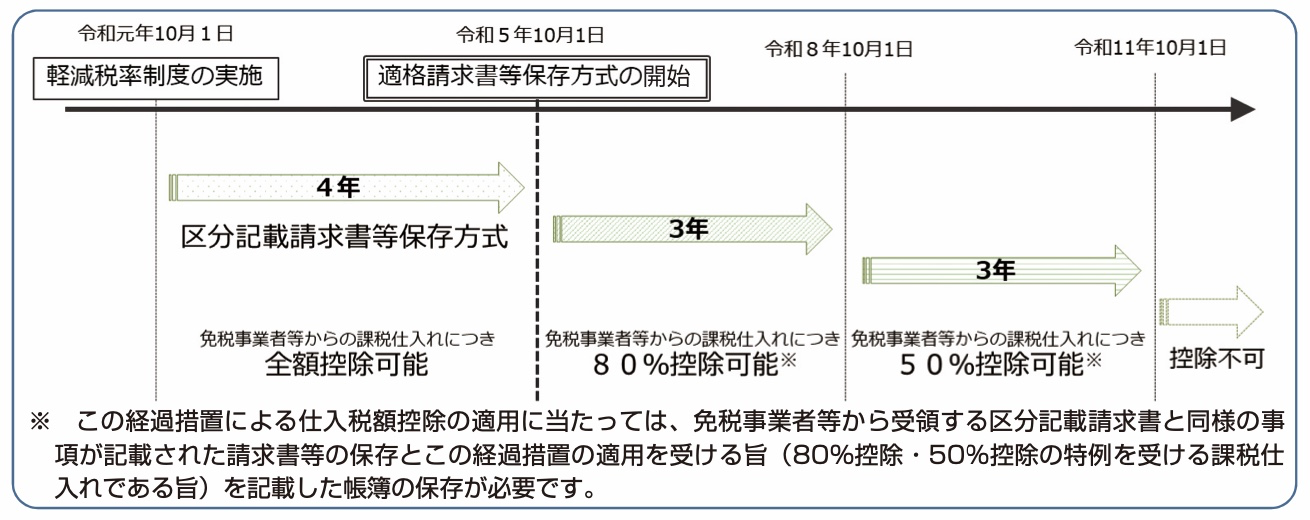
・仕入先が適格請求書発行事業者か確認しましょう(仕入先が免税事業者の場合、経過措置があります)
・現在使用している請求書等の様式の改定や、取引先への登録番号の通知などの準備が必要です
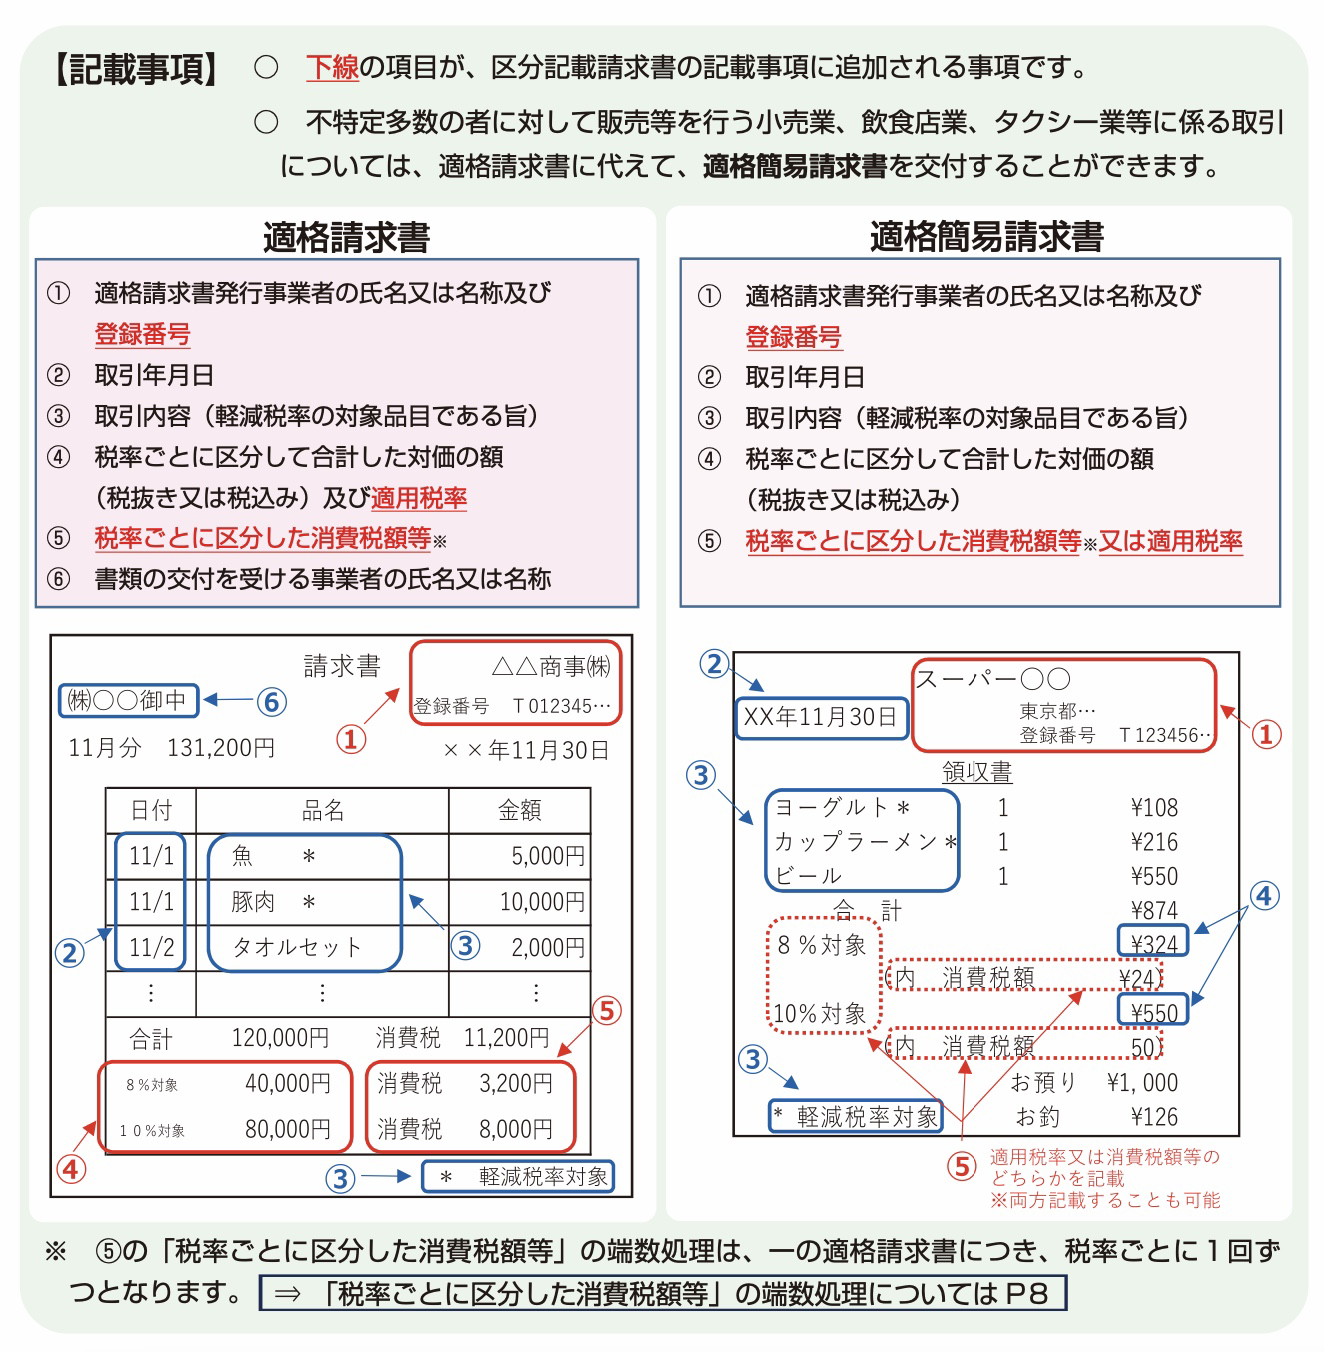
<インボイスの記載事項>
まとめ
\
・インボイス制度は令和5年10月1日から始まります。
・適格請求書発行事業者になる場合は、できるだけ早く登録申請手続きをしましょう。
・適格請求書発行事業者の登録をするかどうかは事業者の任意です。
・取引の相手方(売上先)が消費者、免税事業者や簡易課税制度を選択している課税事業者である場合など、取引先が適格請求書を必要としない場合もあります。
日々の業務に追われながら、新しい制度に対応するための準備をしたり、制度を理解することは本当に大変です。
まずは身近な専門家に頼りましょう!
ダコタローカルコンサルティング株式会社は、経営に関することについてなんでもお話をお伺いします!
初回は無料ですので、ご気軽にご連絡ください。
お問い合わせページからメールでご連絡ください